O recolhimento do IBS e da CBS no momento do pagamento já está na lei. Em 2027 ele chega facultativo e só entre empresas. O efeito no capital de giro, porém, precisa entrar no seu planejamento antes disso.
Por Leandro Gambetta, CEO da Vectigalia Consulting. Informações atualizadas até 11/10/2026.
Resumo em 30 segundos
- O que é: um mecanismo em que o banco ou a instituição de pagamento separa o IBS e a CBS da operação no momento da liquidação e envia esse valor direto ao fisco. O fornecedor recebe a parte líquida. Base: arts. 31 a 35 da LC nº 214/2025 e arts. 28 a 35 do Decreto nº 12.955/2026. REGRA VIGENTE
- Quando começa: a Receita Federal informou que o split estará disponível no 2º semestre de 2027, de forma gradual, facultativa e só em operações entre empresas. O Decreto nº 12.955/2026 já permite que a primeira etapa tenha esse desenho (art. 33). Não há data para a obrigatoriedade. EM IMPLEMENTAÇÃO
- O que acontece agora: a partir de 15/10/2026 terão início os testes de integração entre os prestadores de serviços de pagamento e a Plataforma Pública do Split Payment, em ambiente controlado, sem processamento definitivo de transações e sem impacto em operações reais (Receita Federal, 30/09/2026).
- Por que importa ao CFO: o tributo deixa de passar pelo caixa do fornecedor até o vencimento. A carga pode ser a mesma, mas a necessidade de capital de giro aumenta. Do lado de quem compra, o split é uma das formas de extinguir o débito do fornecedor, e a extinção é a condição para o crédito de IBS e CBS.
- O que fazer: medir o efeito no caixa, revisar contratos e preços e preparar ERP e tesouraria para vincular nota e pagamento. É trabalho de 2026, não de 2027.
Leve o tema para a reunião de diretoria. O capítulo de split payment do Manual da Reforma Tributária na Prática (edição 1.5, 42 páginas) traz o fluxo completo, os controles internos e a conta do capital de giro.
REGRA VIGENTE
O que é split payment?
Split payment é o recolhimento do IBS e da CBS na liquidação financeira da operação. Quando a empresa paga um fornecedor por um meio eletrônico, o prestador de serviço de pagamento separa a parcela dos tributos e a recolhe ao Comitê Gestor do IBS (CGIBS) e à Receita Federal. O fornecedor recebe o valor líquido.
A expressão em inglês significa “pagamento dividido”. Na Reforma Tributária, ela é uma das formas de extinguir o débito de IBS e CBS. O art. 27 da LC nº 214/2025 lista cinco modalidades:
- Compensação com créditos.
- Pagamento pelo próprio contribuinte.
- Recolhimento na liquidação financeira (split payment).
- Recolhimento pelo adquirente.
- Pagamento pelo responsável.
Ou seja, o split não cria tributo nem muda a alíquota. Ele muda quem recolhe e quando: o dinheiro do tributo sai na hora do pagamento, e não no vencimento da apuração.
Como o split payment funciona na prática?
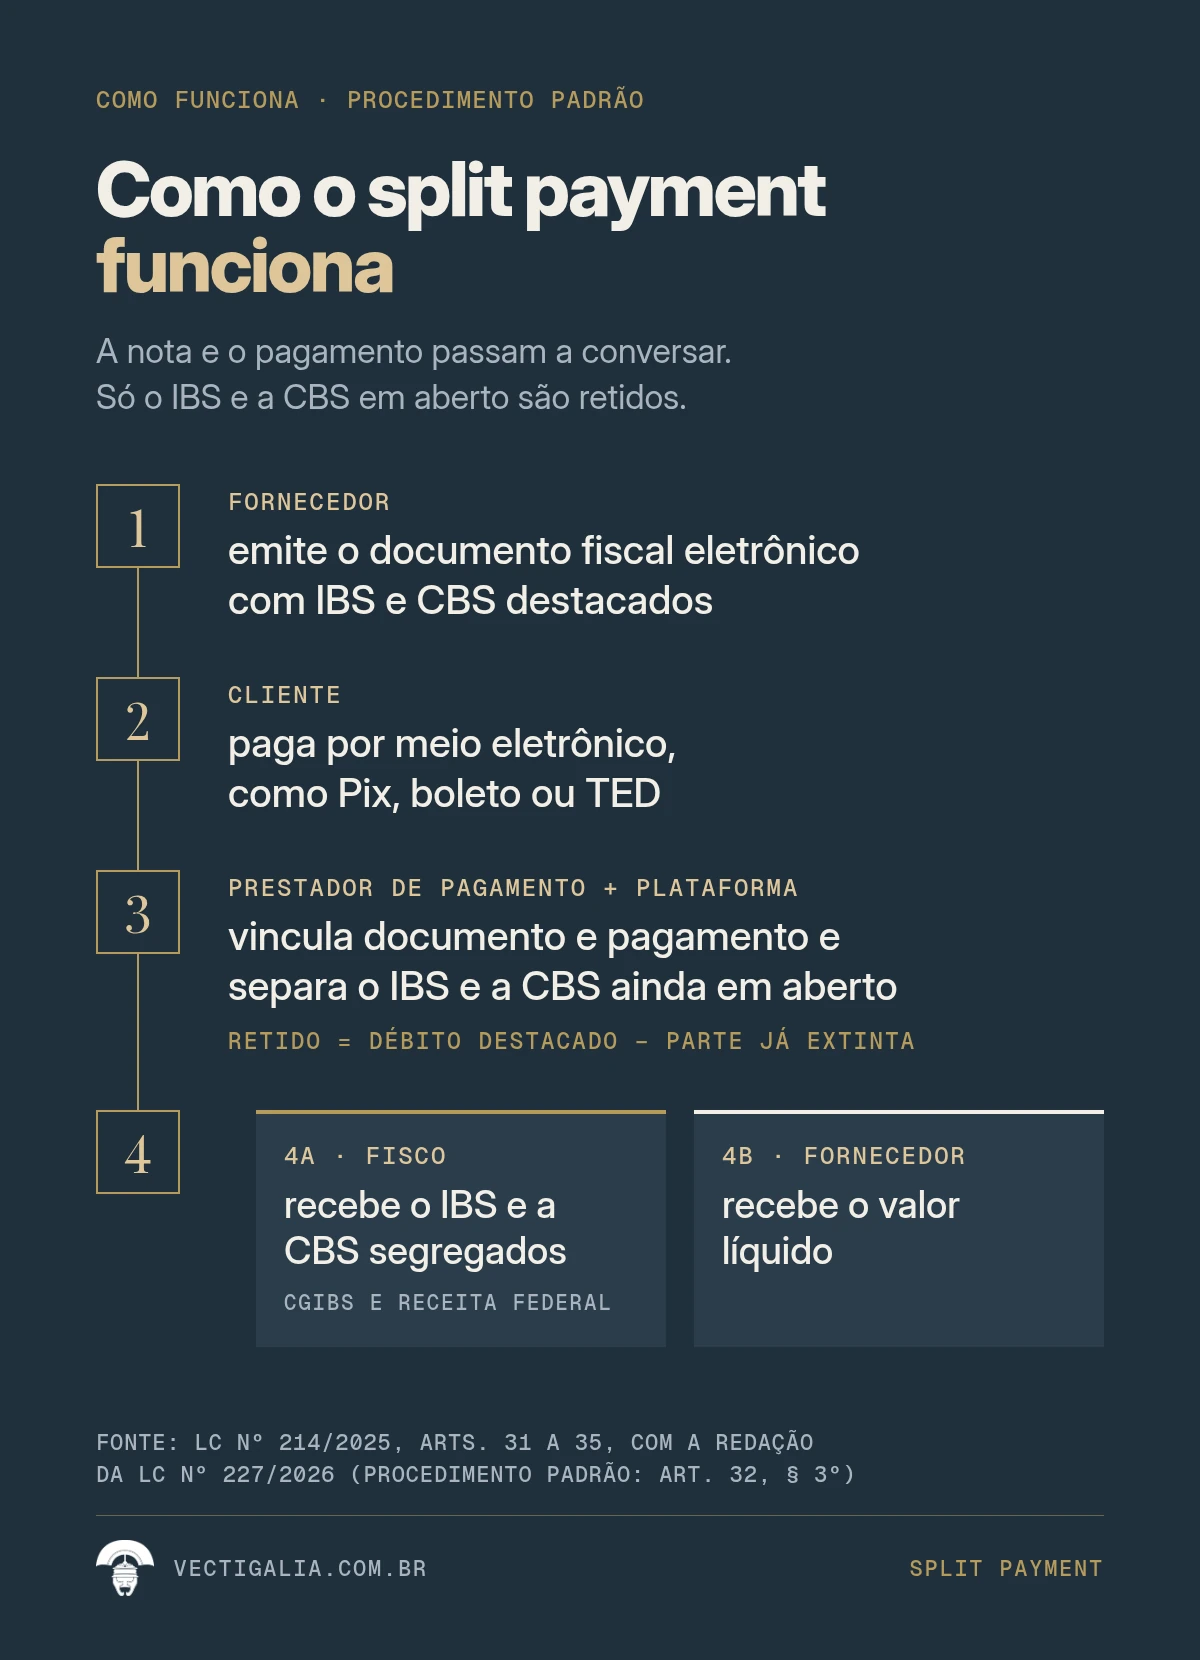
Resposta curta: a nota fiscal e o pagamento passam a “conversar”. O sistema identifica quanto de IBS e CBS ainda está em aberto naquela operação, e só essa parte é retida.
O fluxo tem quatro etapas:
- O fornecedor emite o documento fiscal eletrônico com o IBS e a CBS destacados.
- O cliente paga por um meio eletrônico, como TED, Pix ou boleto. Quem inicia a transação informa ao prestador de pagamento os dados que vinculam o pagamento à operação e os valores de IBS e CBS (art. 32, § 1º, da LC nº 214/2025, na redação da LC nº 227/2026; art. 29, § 1º, do Decreto nº 12.955/2026).
- O prestador de pagamento consulta a plataforma pública antes de liberar o dinheiro ao fornecedor. A retenção corresponde à diferença entre o débito destacado na nota e a parte desse débito que já foi extinta por outra modalidade (art. 32, § 3º, da LC; art. 29, § 4º, do Decreto).
- O fisco recebe a parcela tributária e o fornecedor recebe o restante.
REGULAMENTADO
Procedimento padrão e procedimento simplificado
A LC nº 227/2026 reorganizou o tema em dois procedimentos (art. 31, § 1º, da LC nº 214/2025), reproduzidos nos arts. 29 e 30 do Decreto nº 12.955/2026:
| Procedimento padrão | Procedimento simplificado | |
|---|---|---|
| Como calcula | Pelo débito identificado na operação, após consulta à plataforma | Por um percentual preestabelecido sobre o valor da operação |
| Quem define o percentual | Não se aplica | Ato da Receita Federal e do CGIBS, podendo variar por setor ou por contribuinte |
| Para quem | Regra geral | Opcional. Voltado às vendas a quem não é contribuinte do regime regular |
| Crédito para quem compra | Sim, quando o débito é extinto | Não gera crédito ao adquirente do regime regular pelo valor retido (art. 33, § 7º, II, da LC) |
| Sobra | Se a consulta falhar e houver retenção a maior, o excesso volta ao fornecedor em até 3 dias úteis (art. 32, § 4º, da LC) | O que não for usado volta ao fornecedor em até 3 dias úteis após a apuração (art. 33, § 4º, da LC) |
O percentual do procedimento simplificado ainda não foi fixado. PENDENTE
REGRA VIGENTE
Três regras que afetam a tesouraria
O art. 34 da LC nº 214/2025 (art. 31 do Decreto nº 12.955/2026) traz pontos que o financeiro precisa conhecer:
- Venda parcelada: a retenção acontece proporcionalmente em cada parcela.
- Antecipação de recebíveis: antecipar não muda a obrigação de segregar e recolher. Operações de desconto de duplicatas e cessão de recebíveis precisam considerar isso.
- O banco não vira responsável pelo tributo: o prestador de pagamento responde por segregar e recolher, mas não é responsável tributário pelo IBS e pela CBS da operação. O saldo eventual continua sendo do contribuinte.
Quando o meio de pagamento usado não permite o split, a lei autoriza o próprio adquirente do regime regular a recolher o IBS e a CBS da operação (art. 36 da LC). Isso dá a quem compra um caminho próprio para assegurar o crédito.
EM IMPLEMENTAÇÃO
Quando o split payment entra em vigor?
Resposta curta: não há data de obrigatoriedade. Em 2027 o split será disponibilizado aos poucos, de forma facultativa e só entre empresas. A própria Receita Federal afirmou que “não é correto informar que a obrigatoriedade do split payment mudou para 2028” (Folha, 12/09/2026).
A base legal está posta. A LC nº 214/2025 prevê implantação gradual e hipóteses de uso facultativo, definidas por ato conjunto (art. 35, § 2º). O Decreto nº 12.955/2026 detalha: o split será implantado em pelo menos duas etapas, e na primeira o ato conjunto pode limitá-lo ao procedimento padrão, às operações em que o adquirente é contribuinte do regime regular, a boleto, Pix, TED e TEF, e torná-lo de uso facultativo (art. 33, § 1º).
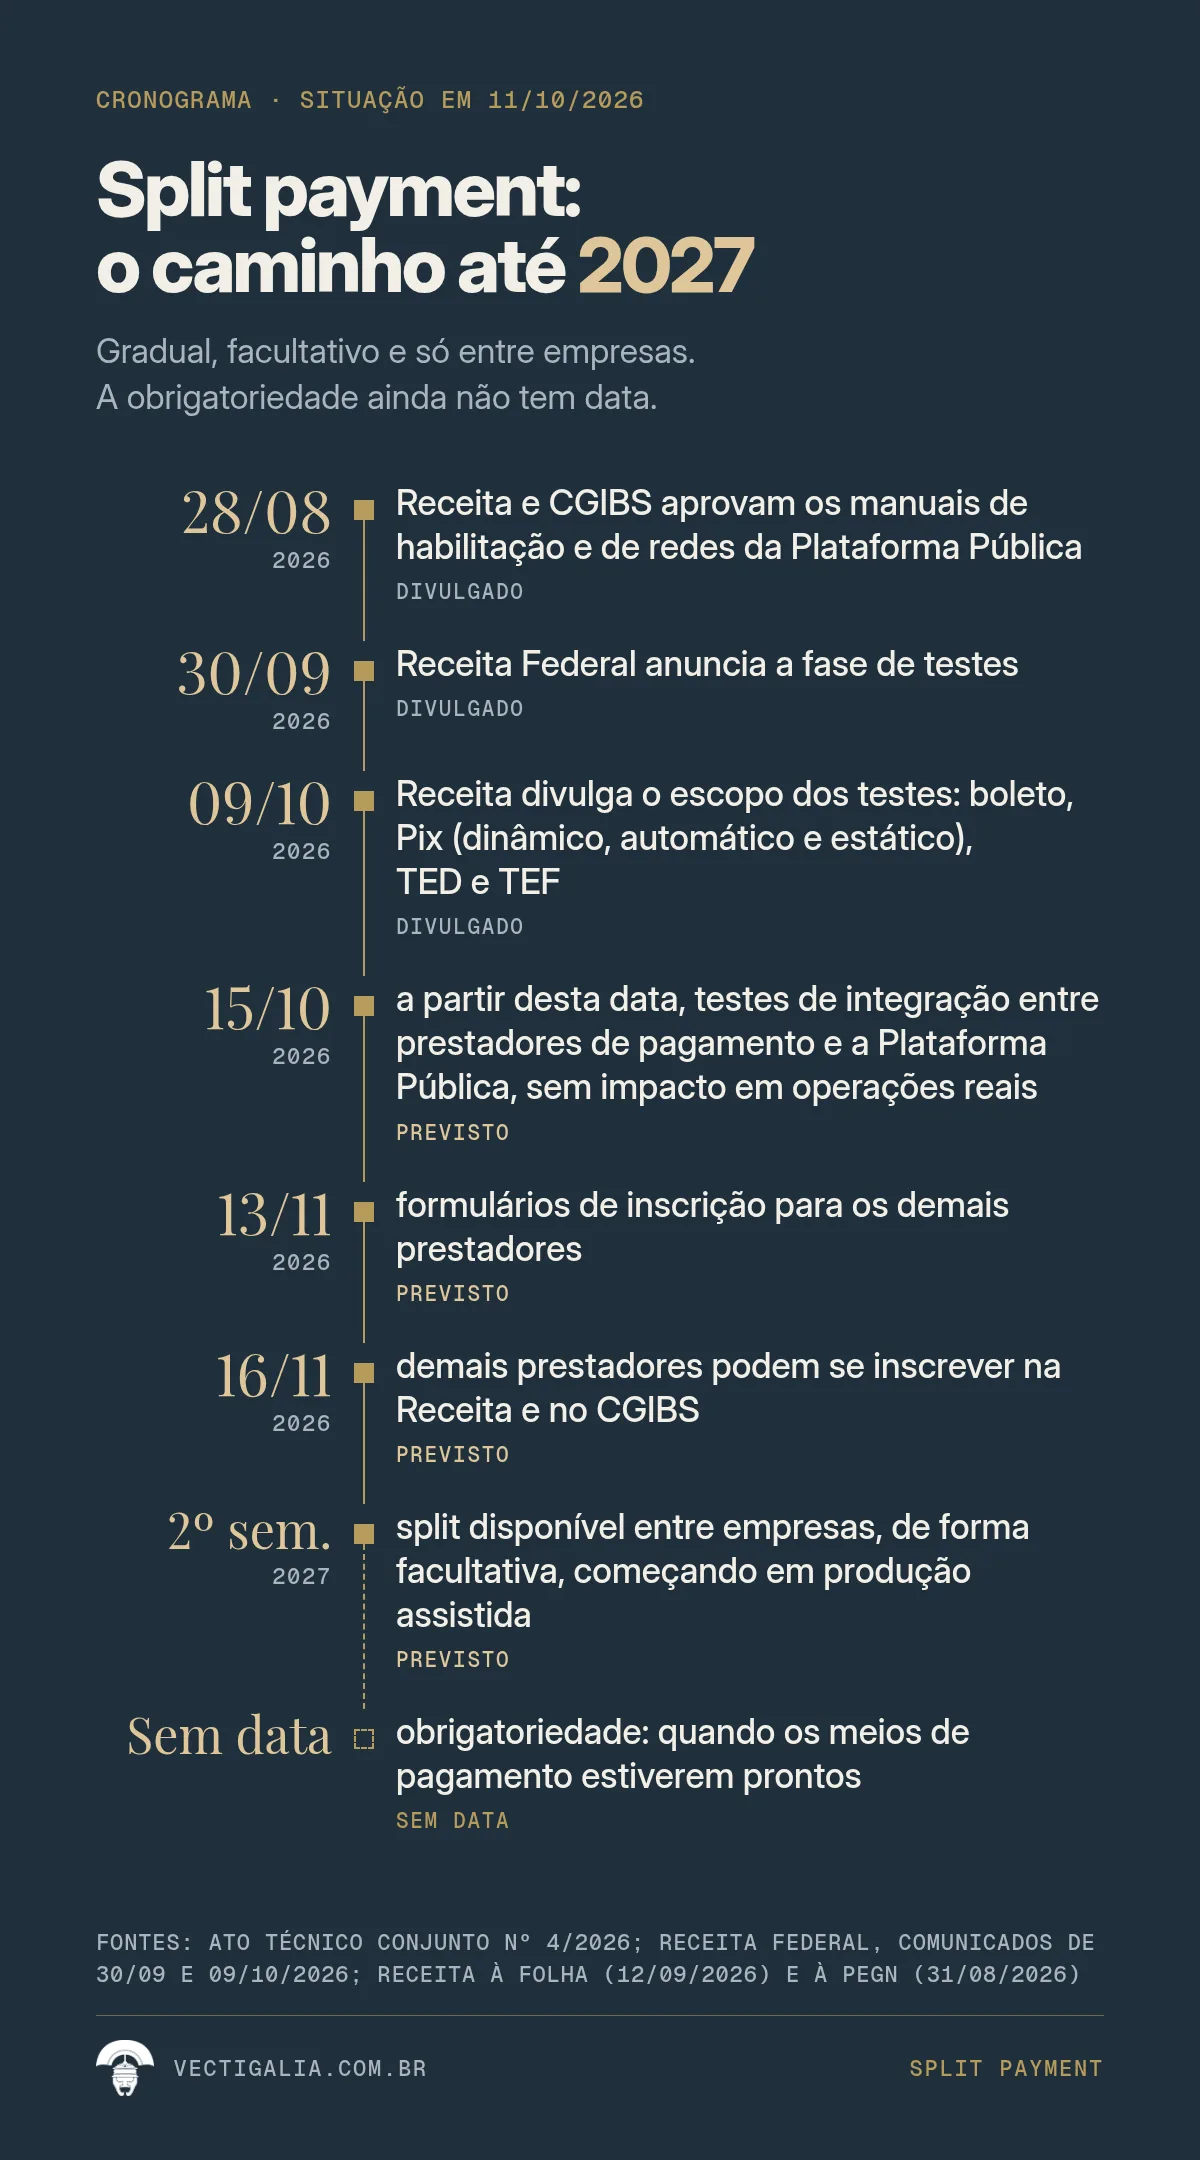
O cronograma conhecido até 11/10/2026:
| Data | Marco | Situação |
|---|---|---|
| 29 e 30/04/2026 | Decreto nº 12.955/2026 (regulamento da CBS) e Resolução CGIBS nº 6/2026 (regulamento do IBS) disciplinam o split | REGRA VIGENTE |
| 27/05/2026 | Ato Conjunto RFB/CGIBS nº 2/2026 autoriza a publicação do Manual de Integração e do Swagger da Plataforma Pública do Split Payment | REGULAMENTADO |
| 28/08/2026 | Ato Técnico Conjunto RFB/SUARA/CGIBS/Diretoria-Executiva nº 4/2026 aprova o Manual de Habilitação de Participantes e o Manual de Redes (versão 1.0.0) da Plataforma Pública | REGULAMENTADO |
| 22/09/2026 | Ato Técnico Conjunto RFB/SUARA/CGIBS/Diretoria-Executiva nº 5/2026 aprova o Manual de Operações (v1.0.1), o Manual de Integração (v1.1.1), o Manual de Tempos, o Manual de Redes e o Manual de Segurança, e ratifica as versões antes publicadas como minuta | REGULAMENTADO |
| 30/09/2026 | Comunicado da Receita Federal anuncia a fase de testes | REGRA VIGENTE |
| 15/10/2026 | Início previsto dos testes de integração (“a partir de 15 de outubro”, segundo a Receita) entre prestadores de pagamento e a Plataforma Pública. Ambiente controlado, sem processamento definitivo de transações, sem impacto em operações reais e sem penalidade aos participantes | EM IMPLEMENTAÇÃO |
| 13/11/2026 | Formulários de inscrição para os demais prestadores de pagamento ficam disponíveis | EM IMPLEMENTAÇÃO |
| 16/11/2026 | Demais prestadores podem se inscrever diretamente na Receita e no CGIBS | EM IMPLEMENTAÇÃO |
| 2º semestre de 2027 | Split disponível para operações entre empresas, de forma gradual e facultativa, segundo a Receita Federal | EM IMPLEMENTAÇÃO |
| Sem data | Obrigatoriedade. Segundo a Receita, virá “no momento em que os meios de pagamento estiverem prontos” | PENDENTE |
As declarações da Receita sobre 2027 foram dadas à Folha (12/09/2026), republicadas pelo Valor Econômico (13/09/2026), e à PEGN (31/08/2026). Os atos estão publicados nas páginas de Atos Conjuntos e de Atos Técnicos Conjuntos da Receita Federal e na página do split payment do CGIBS. Os Atos Técnicos nº 4 e nº 5 se fundamentam no art. 33, § 3º, do Decreto nº 12.955/2026, que autoriza ato conjunto da Receita e do CGIBS a definir os procedimentos e padrões operacionais do split.
“O split payment foi adiado?”
Não no sentido em que a pergunta costuma ser feita. A lei nunca fixou uma data única de obrigatoriedade para todas as operações. O que existe é a implantação por etapas e por meio de pagamento, como o art. 35 da LC e o art. 33 do Decreto permitem. Quem planejou o caixa contando com o split obrigatório em janeiro de 2027 deve rever a premissa. Quem decidiu ignorar o tema também.
Quem será afetado em 2027?
Resposta curta: empresas que vendem para outras empresas contribuintes do regime regular e recebem por boleto, Pix, TED ou TEF. O consumidor final e o cartão ficam fora da primeira fase.
O desenho da primeira etapa está no art. 33, § 1º, do Decreto nº 12.955/2026, combinado com o que a Receita Federal anunciou:
- Operações entre empresas: o decreto permite restringir a primeira etapa às operações em que o adquirente é contribuinte do regime regular do IBS e da CBS. A Receita fala em “operações comerciais entre empresas”.
- Facultativo: o uso pode ser facultativo, nos termos do ato conjunto. Segundo a Receita, a empresa poderá escolher em quais operações usar o split.
- Só o procedimento padrão: o simplificado, baseado em percentual, fica para etapa posterior.
- Meios de pagamento: boleto, Pix (QR Code dinâmico, Pix automático, QR Code estático e chave ou conta) e TED e TEF. Cartões de crédito, débito e pré-pago e vouchers estão na lista geral do decreto (art. 28, § 5º), mas não na primeira etapa.
Na etapa seguinte, nas vendas a quem não é contribuinte do regime regular — o campo do varejo —, o split entra de forma simultânea para todos os meios de pagamento da lista (art. 33, § 2º, do Decreto). Essa etapa ainda não tem data. O impacto no caixa do setor está no nosso artigo sobre split payment e fluxo de caixa no varejo.
Para o público da Vectigalia, isso significa o seguinte: indústrias, distribuidoras e atacadistas no Lucro Real, que vendem quase só para outras empresas, estão exatamente no grupo em que o split começa.
Qual é o impacto do split payment no fluxo de caixa?
Resposta curta: a empresa perde o “float tributário”, o período em que o tributo recebido do cliente fica no caixa até o vencimento. A carga econômica pode ser igual, mas o capital de giro necessário aumenta. O tema está detalhado no nosso artigo sobre split payment, judicialização e o efeito no caixa.
SIMULAÇÃO
Simulação: o fornecedor
Números hipotéticos, para ilustrar o mecanismo. Não representam alíquota oficial nem caso real.
Uma indústria vende R$ 10 milhões por mês a outras empresas. Suponha uma carga líquida de IBS e CBS de 20% sobre essas vendas e um intervalo médio de 25 dias entre o recebimento e o recolhimento. Veja a precificação na Reforma Tributária.
- Hoje: o valor do tributo entra no caixa junto com a venda e só sai no vencimento.
- Com split em todas essas vendas: o valor é retido na liquidação.
- Float que deixa de existir: R$ 10 milhões × 20% × 25 ÷ 30 ≈ R$ 1,67 milhão de capital de giro a repor.
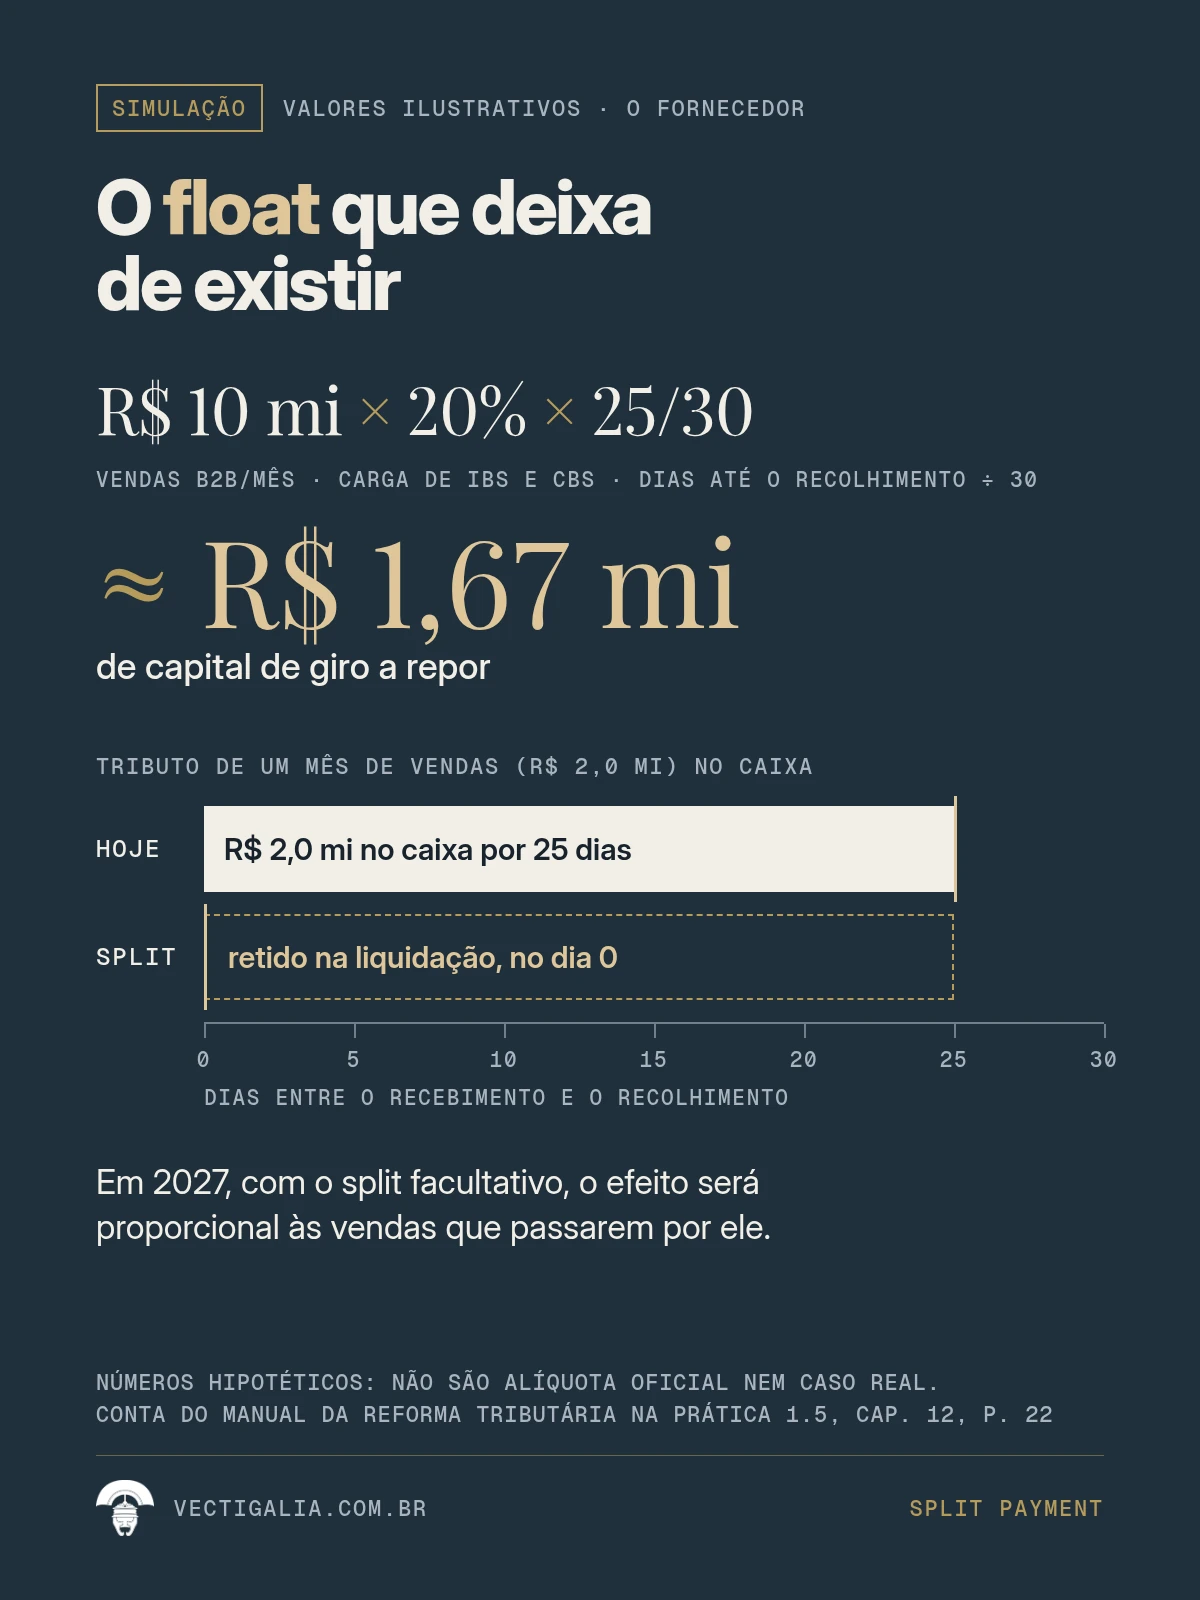
A conta é a mesma do capítulo 12 (p. 22) do Manual da Reforma Tributária na Prática (edição 1.5). Em 2027, como o split será facultativo e dependerá do meio de pagamento, o efeito real será uma fração disso, proporcional às operações que passarem pelo split. Por isso a pergunta certa não é “quanto vou perder”, e sim “a partir de que percentual de vendas com split o meu caixa aperta”.
Quer essa conta com os seus números? Na Análise de Oportunidades, um sócio sênior da Vectigalia simula carga, preço, margem e caixa da sua empresa na transição, com base em SPED, ECF e NF-e.
REGRA VIGENTE
O lado de quem compra
O split também interessa a quem compra. Pelo art. 47 da LC nº 214/2025 (art. 47 do Decreto nº 12.955/2026), o contribuinte do regime regular apropria crédito de IBS e CBS quando o débito da operação de compra é extinto por uma das modalidades legais. O split é uma delas (art. 27, III, da LC).
Na prática, quando o pagamento passa pelo split no procedimento padrão, a extinção do débito do fornecedor, até o valor segregado, ocorre junto com o próprio pagamento. Sem o split, o comprador depende de o fornecedor pagar ou compensar o débito, ou precisa recolher ele mesmo o tributo (art. 36 da LC). O tema está detalhado no nosso artigo sobre crédito de IBS e CBS condicionado à extinção do débito.
AÇÃO EMPRESARIAL
Um cenário que vale incluir no planejamento
Como o split dá ao comprador mais segurança sobre o crédito, vale montar um cenário em que clientes de maior porte passem a pedir pagamento com split nas suas compras. Não há regra que obrigue isso em 2027. Mas, se acontecer, o fornecedor perde o float justamente nos clientes de maior volume. Testar esse cenário custa pouco e evita surpresa no orçamento de capital de giro.
Se é facultativo, por que decidir agora?
Resposta curta: porque contratos, preços, sistemas e linhas de crédito assinados em 2026 vão valer em 2027. Ajustar depois custa mais.
São quatro motivos:
- Contratos de longo prazo. Fornecimentos assinados agora vão atravessar 2027. Uma cláusula que trate do split, do recolhimento pelo adquirente e da prova de extinção do débito evita disputa sobre crédito e preço.
- Preço. Com o tributo “por fora” e o crédito dependente da extinção do débito, preço e prazo de pagamento passam a ser uma decisão só. Veja o nosso artigo sobre precificação com IBS e CBS.
- Sistemas. O split exige vínculo entre documento fiscal e pagamento. ERP, faturamento, contas a receber e conciliação precisam usar os mesmos identificadores. O risco está mais no cadastro e no ERP do que na alíquota, como mostramos neste artigo.
- Capital de giro e bancos. Linhas de antecipação de recebíveis e covenants podem ser afetados, já que antecipar não afasta a retenção (art. 34, III, da LC).
AÇÃO EMPRESARIAL
O que a sua empresa precisa ter resolvido até 2027
Os itens abaixo não são uma lista de tarefas para o time fiscal fazer sozinho. São as decisões que a diretoria precisa tomar, com o apoio certo:
| Frente | Decisão | Quem participa |
|---|---|---|
| Tesouraria | Quanto capital de giro repor por cenário de adesão ao split (10%, 50% e 100% das vendas entre empresas) | CFO, tesouraria |
| Comercial e preço | Política de preço e prazo com o tributo por fora; revisão de tabelas para clientes do regime regular | CFO, comercial |
| Contratos | Cláusula de split e de recolhimento pelo adquirente nos contratos de fornecimento e de compra | Jurídico, suprimentos |
| Compras e crédito | Quando pagar fornecedores com split para assegurar o crédito | Suprimentos, fiscal |
| Sistemas | Vínculo entre documento fiscal e pagamento no ERP e na conciliação | TI, fiscal, tesouraria |
| Bancos | Conversa com bancos sobre o cronograma de integração e o efeito nas linhas de recebíveis | Tesouraria |
Os controles internos de ponta a ponta, da emissão da nota à conciliação, estão no capítulo 8 do Manual.
Mitos e verdades sobre o split payment
| Afirmação | O que diz a fonte oficial |
|---|---|
| “O split vai reter o faturamento do pequeno varejo em 2027.” | Não. Em 2027 o split é facultativo e só entre empresas, segundo a Receita. A etapa das vendas a quem não é contribuinte do regime regular ainda não tem data (art. 33 do Decreto nº 12.955/2026) |
| “Foi adiado para 2028.” | Não é correto, segundo a própria Receita. A obrigatoriedade não tem data e depende da prontidão dos meios de pagamento |
| “O banco passa a responder pelo imposto.” | Não. O prestador de pagamento segrega e recolhe, mas não é responsável tributário pelo IBS e pela CBS da operação (art. 34, V, “b”, da LC nº 214/2025) |
| “Os testes de outubro já valem para as empresas.” | Não. Os testes previstos a partir de 15/10/2026 são entre prestadores de pagamento e a plataforma, sem processamento definitivo de transações e sem impacto em operações reais (Receita Federal, 30/09/2026) |
| “O split aumenta o imposto.” | Não muda a carga. Muda o momento do recolhimento e, por isso, o caixa |
| “Pagamento com cartão terá split em 2027.” | A primeira etapa pode se limitar a boleto, Pix, TED e TEF (art. 33, § 1º, II, do Decreto nº 12.955/2026) |
Como a Vectigalia pode ajudar
A Vectigalia é uma consultoria tributária boutique para empresas de médio e grande porte, a maioria no Lucro Real. No split payment, entramos em três pontos:
- Simulação de caixa, preço e margem na transição, com base em SPED, ECF e NF-e da própria empresa.
- Revisão de contratos e da política de compras para proteger o crédito de IBS e CBS.
- Preparação de processos e sistemas para o vínculo entre nota e pagamento, junto com o seu time e o seu fornecedor de ERP.
Saiba mais sobre a Preparação de Empresas para a Reforma Tributária e veja como trabalhamos nos nossos cases de sucesso, como o de uma distribuidora de produtos alimentícios e o de um grupo industrial.
Próximo passo. Agende a Análise de Oportunidades: um sócio sênior conduz o projeto, sem delegação para juniores, e mostra onde o split e a Reforma pesam no seu caixa.
Perguntas frequentes sobre split payment
O que é split payment?
É o recolhimento do IBS e da CBS no momento da liquidação financeira do pagamento. O prestador de serviço de pagamento separa a parcela dos tributos, envia ao Comitê Gestor do IBS e à Receita Federal e repassa o valor líquido ao fornecedor. Está nos arts. 31 a 35 da LC nº 214/2025 e nos arts. 28 a 35 do Decreto nº 12.955/2026.
Quando o split payment começa a valer?
Segundo a Receita Federal, o split estará disponível no segundo semestre de 2027, de forma gradual e facultativa, apenas para operações entre empresas. Não há data definida para a obrigatoriedade, que dependerá da prontidão dos meios de pagamento.
O split payment foi adiado para 2028?
Não. A Receita Federal afirmou em setembro de 2026 que não é correto dizer que a obrigatoriedade mudou para 2028. A lei prevê implantação gradual, e a obrigatoriedade virá quando os meios de pagamento estiverem prontos.
O que começa em 15 de outubro de 2026?
A partir dessa data terão início os testes de integração entre os prestadores de serviços de pagamento e a Plataforma Pública do Split Payment, anunciados pela Receita Federal em 30/09/2026. Eles ocorrem em ambiente controlado, sem processamento definitivo de transações e sem impacto em operações reais ou para consumidores.
O split payment vale para vendas a pessoa física e para cartão?
Não na primeira etapa. O Decreto nº 12.955/2026 permite limitar a primeira etapa às operações com adquirente contribuinte do regime regular, pagas por boleto, Pix, TED ou TEF. Vendas ao consumidor e pagamentos com cartão ficam para etapa posterior, ainda sem data.
O split payment aumenta a carga tributária?
Não. Ele muda o momento e a forma de recolhimento do IBS e da CBS, não a alíquota. O efeito principal é no fluxo de caixa: o tributo deixa de ficar com o fornecedor até o vencimento.
Qual a diferença entre o procedimento padrão e o simplificado?
No padrão, o valor retido corresponde ao débito de IBS e CBS ainda em aberto na operação, após consulta à plataforma. No simplificado, opcional, a retenção é um percentual preestabelecido sobre o valor da operação e não gera crédito ao adquirente do regime regular pelo valor retido.
Por que o split payment interessa a quem compra?
Porque o crédito de IBS e CBS do adquirente no regime regular depende da extinção do débito da operação, e o split é uma das formas de extinção previstas no art. 27 da LC nº 214/2025. Pagar com split dá mais segurança ao crédito.
Base normativa e fontes (consultadas em 11/10/2026)
- Lei Complementar nº 214/2025, arts. 27, 31 a 36 e 47, com as alterações da LC nº 227/2026. Texto compilado no Planalto
- Decreto nº 12.955, de 29/04/2026 (regulamento da CBS), arts. 26, 28 a 35 e 47. Texto no Planalto
- Resolução CGIBS nº 6, de 30/04/2026 (regulamento do IBS), citada como fundamento nos Atos Técnicos Conjuntos nº 4 e nº 5/2026.
- Ato Conjunto RFB/CGIBS nº 2, de 27/05/2026 (autoriza a publicação do Manual de Integração e do Swagger da Plataforma Pública). Receita Federal
- Atos Técnicos Conjuntos RFB/SUARA/CGIBS/Diretoria-Executiva nº 4, de 28/08/2026 (Manual de Habilitação de Participantes e Manual de Redes), e nº 5, de 22/09/2026 (versões vigentes dos manuais da Plataforma Pública), ambos com fundamento no art. 33, § 3º, do Decreto nº 12.955/2026 e no art. 33, § 3º, da Resolução CGIBS nº 6/2026. Ato nº 4, Ato nº 5, lista da Receita
- Receita Federal, Comunicado de 30/09/2026 (testes a partir de 15/10/2026).
- Declarações da Receita Federal à Folha de S.Paulo (12/09/2026), ao Valor Econômico (13/09/2026) e à PEGN (31/08/2026).
Este conteúdo é informativo e não substitui a análise do caso concreto. Informações atualizadas até 11/10/2026.