Resposta direta: em outubro de 2026, as teses com decisão definitiva a favor do contribuinte que ainda geram trabalho para empresas do Lucro Real são a não incidência de IRPJ e CSLL sobre a Selic da repetição de indébito (STF, Tema 962) e o conceito amplo de insumo no PIS e na Cofins (STJ, Tema 779). A exclusão do ISS da base do PIS e da Cofins (STF, Tema 118) segue pendente. Já o teto de 20 salários mínimos do Sistema S (STJ, Tema 1.079) e o IPI na revenda de importados (STF, Tema 906) foram decididos contra o contribuinte. Veja como ficam a revisão fiscal completa e a recuperação do crédito.
Por que 2026 pesa: o PIS e a Cofins deixam de existir em 1º de janeiro de 2027 (LC nº 214/2025, art. 542). Os créditos dessas contribuições que estiverem registrados continuam válidos e podem ser usados contra a CBS ou ressarcidos (art. 378). Revisar o histórico agora é o que permite levar esse saldo para o novo sistema.
Quais são as principais teses tributárias para 2026?
Situação de cada tese tratada neste guia, conferida nos portais do STF e do STJ em 12/10/2026:
| Tese | Tribunal e tema | Estágio em 12/10/2026 | Para quem pode caber | Selo |
|---|---|---|---|---|
| ISS fora da base do PIS e da Cofins | STF, Tema 118 (RE 592.616) | Julgamento não concluído. O portal do STF registra o julgamento suspenso em 28/08/2024, com votos em sentidos opostos, e nenhuma tese fixada | Prestadoras de serviço no Lucro Real ou Presumido que recolhem ISS | PENDENTE |
| IRPJ e CSLL sobre a Selic da repetição de indébito | STF, Tema 962 (RE 1.063.187) | Decidido a favor do contribuinte em 2021, com modulação: efeitos a partir de 30/09/2021, ressalvadas as ações ajuizadas até 17/09/2021 | Empresas do Lucro Real que recuperaram ou vão recuperar tributos | REGRA VIGENTE |
| Conceito de insumo no PIS e na Cofins não cumulativos | STJ, Tema 779 (REsp 1.221.170/PR) | Tese fixada em 2018: insumo é o que é essencial ou relevante à atividade da empresa | Indústria, agronegócio e serviços no Lucro Real, com prova item a item | REGRA VIGENTE |
| Teto de 20 salários mínimos nas contribuições ao Sistema S | STJ, Tema 1.079 e Tema 1.390 | Decidido contra o contribuinte: o teto não se aplica desde o Decreto-Lei nº 2.318/1986. A modulação protegeu só quem tinha decisão favorável até 25/10/2023, e só até a publicação do acórdão | Hoje é tema de risco, não de oportunidade: quem ainda aplica o teto precisa rever | REGRA VIGENTE |
| IPI na revenda de importados sem industrialização | STF, Tema 906 (RE 946.648) | Decidido contra o contribuinte: é constitucional cobrar IPI no desembaraço e na saída do importador. Trânsito em julgado | Não é mais oportunidade | REGRA VIGENTE |
A tese mais conhecida, a exclusão do ICMS da base do PIS e da Cofins (STF, Tema 69), já foi decidida e tem regras próprias de modulação. Veja Tese do Século e a transição para a Reforma. Para o setor de bens com regime específico, veja também a tese do REPORTO.
Por que revisar PIS e Cofins antes de 2027
REGRA VIGENTE
- O PIS e a Cofins são extintos em 1º de janeiro de 2027 (LC nº 214/2025, art. 542).
- Os créditos dessas contribuições não aproveitados até a extinção continuam válidos, desde que registrados na escrituração, e podem compensar a CBS ou ser ressarcidos (art. 378).
- O pedido de restituição de tributo pago a maior segue o prazo de 5 anos do Código Tributário Nacional (art. 168).
AÇÃO EMPRESARIAL
Para o CFO, a consequência é de caixa: crédito que não for apurado e registrado agora fica mais difícil de defender depois da troca de sistema. A revisão dos últimos 5 anos é o passo que define o que entra nesse saldo.
No dinâmico ecossistema tributário brasileiro, o que é contabilizado como custo hoje pode se transformar em um ativo valioso amanhã. A legislação tributária não é estática; ela é constantemente reinterpretada pelos tribunais superiores, e dessas novas leituras surgem as teses tributárias. Tratam-se de argumentos jurídicos robustos que questionam a legalidade ou constitucionalidade de determinadas formas de cobrança, criando precedentes que permitem às empresas recuperar valores pagos indevidamente nos últimos sessenta meses.
Para o CFO ou o líder financeiro estratégico, monitorar essas oportunidades não é apenas um exercício de conformidade jurídica, mas uma forma de inteligência fiscal proativa. Estar ciente das teses validadas ou em vias de pacificação pode significar o potencial a apurar no histórico de apurações. Neste guia, a Vectigalia apresenta as cinco teses tributárias com maior potencial de geração de caixa para o período de 2025 a 2026.
O Conceito Estratégico de Tese Tributária
Diferente de uma simples revisão de cadastro, uma tese tributária contesta a própria base legal de um tributo. Geralmente, ela alega que a autoridade fiscal está violando princípios constitucionais como a isonomia, a capacidade contributiva ou a própria definição de faturamento. Quando o Supremo Tribunal Federal (STF) ou o Superior Tribunal de Justiça (STJ) pacifica uma tese, o direito à recuperação torna-se um ativo tangível para todas as empresas na mesma situação jurídica. Para as teses contra a própria Reforma, veja teses que questionam a Reforma Tributária.
TESE TRIBUTÁRIA: Argumento jurídico estruturado que questiona a legalidade de uma cobrança de imposto frente à Constituição ou leis federais, visando a cessação da cobrança e a recuperação de valores pagos indevidamente.
ISS na base do PIS e da Cofins (STF, Tema 118): julgamento pendente
Esta é considerada a “tese-filha” da célebre “Tese do Século” (exclusão do ICMS). O argumento central é idêntico: o ISS (Imposto Sobre Serviços), sendo um tributo municipal, não constitui faturamento ou receita bruta da empresa prestadora de serviços, servindo apenas como valor de passagem para os cofres públicos. Portanto, ele não deve integrar a base de cálculo para a incidência do PIS e da COFINS.
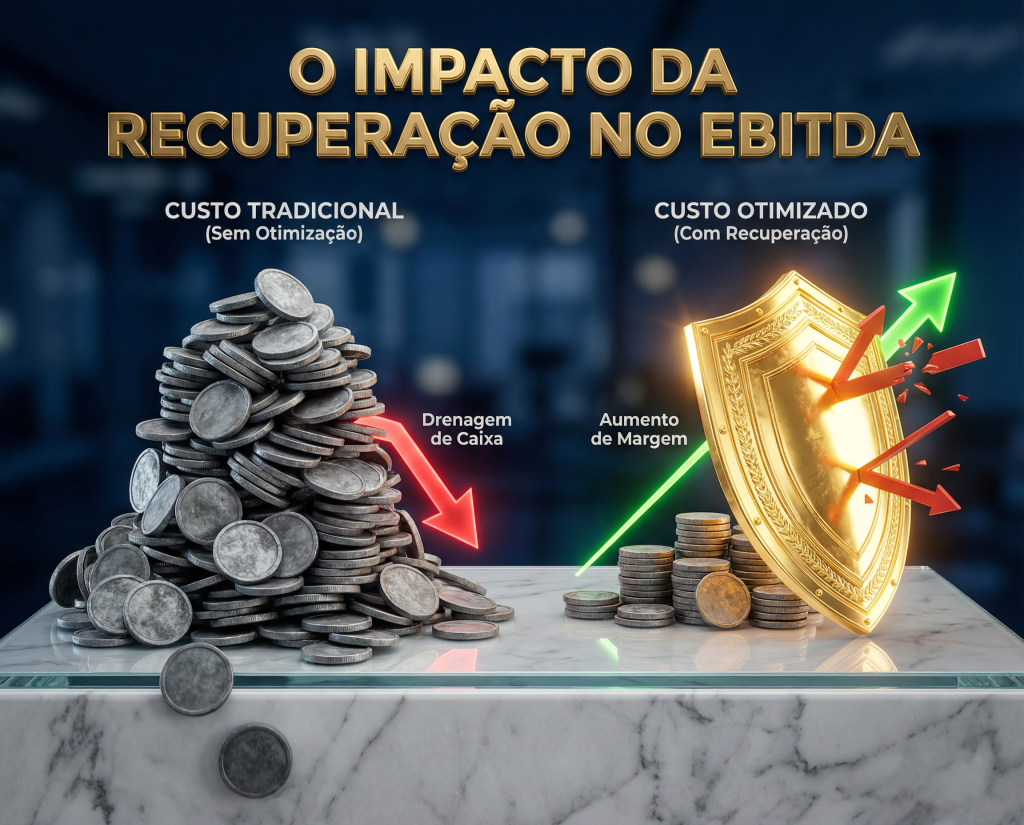
Análise de Impacto no EBITDA e Caixa
Para empresas prestadoras de serviços nos regimes de Lucro Real e Presumido, o impacto financeiro desta tese é massivo. Ao excluir o ISS da base de cálculo, a alíquota efetiva de PIS/COFINS cai significativamente, gerando uma economia mensal recorrente e a possibilidade de restituição dos últimos cinco anos. Em setores como tecnologia, saúde e educação, onde o faturamento é alto e focado em serviços, os créditos acumulados podem representar meses de lucratividade operacional líquida.
Status e Fundamentação Técnica
PENDENTE
O STF ainda não concluiu o julgamento do Recurso Extraordinário 592.616 (Tema 118). O andamento oficial registra o julgamento suspenso em 28/08/2024, com votos pela exclusão e votos pela manutenção do ISS na base, e não há tese fixada. Até a decisão, não há tese do STF que afaste o ISS da base, e a cobrança segue a legislação em vigor. Para prestadoras de serviço, a decisão de entrar com ação antes do fim do julgamento depende do risco de uma eventual modulação de efeitos, como ocorreu no Tema 69. É uma avaliação caso a caso, feita com os números da empresa.
Teto de 20 salários mínimos no Sistema S (STJ, Tema 1.079): decidido contra o contribuinte
REGRA VIGENTE
Em 13/03/2024, a Primeira Seção do STJ decidiu, no Tema 1.079, que o limite de 20 salários mínimos deixou de valer para as contribuições ao Sesi, Senai, Sesc e Senac desde o art. 1º, I, do Decreto-Lei nº 2.318/1986. A modulação preservou o teto apenas para empresas que, até 25/10/2023, tinham ação ou pedido administrativo com decisão favorável, e somente até a publicação do acórdão. Em 2026, no Tema 1.390, o STJ estendeu o entendimento às demais contribuições a terceiros.
AÇÃO EMPRESARIAL
Para a empresa, o tema virou risco: quem ainda calcula essas contribuições com o teto, sem decisão própria protegida pela modulação, pode ter passivo a regularizar. A Vectigalia revisa a folha e mede esse risco antes de uma fiscalização.
IRPJ e CSLL sobre a Selic na restituição (STF, Tema 962): decidido, com modulação
Sempre que uma empresa recupera tributos, os valores são devolvidos com correção pela taxa Selic. Historicamente, a Receita Federal tributava esses juros pelo IRPJ e pela CSLL, sob a alegação de que seriam “receita financeira”. A tese vitoriosa argumenta que os juros Selic possuem natureza indenizatória, visando compensar a empresa pelo tempo em que o capital esteve indisponível, e não lucro.
Análise de Impacto Operacional
REGRA VIGENTE
O STF decidiu, por unanimidade, que é inconstitucional a incidência do IRPJ e da CSLL sobre a Selic recebida na repetição de indébito tributário (RE 1.063.187, Tema 962). Em embargos de declaração, o Tribunal modulou os efeitos: a decisão vale a partir de 30/09/2021, ressalvadas as ações ajuizadas até 17/09/2021 e os fatos geradores anteriores em que o IRPJ e a CSLL não tenham sido pagos. Para empresas com projetos de recuperação de créditos em curso, o ponto é conferir se a Selic recebida desde então foi oferecida à tributação.
IPI na revenda de importados (STF, Tema 906): tese encerrada
REGRA VIGENTE
Em 2020, o STF fixou no Tema 906 (RE 946.648) que é constitucional a incidência do IPI no desembaraço aduaneiro de bem industrializado e na saída do estabelecimento importador para comercialização no mercado interno. A tese transitou em julgado e não é mais uma oportunidade de recuperação. Mantemos o registro aqui porque ainda há empresas recebendo propostas com base nela.
Insumos de PIS e Cofins (STJ, Tema 779): o que ainda dá para revisar
REGRA VIGENTE
No Tema 779 (REsp 1.221.170/PR, julgado em 22/02/2018), o STJ fixou que o conceito de insumo deve ser aferido pelos critérios de essencialidade ou relevância do bem ou serviço para a atividade da empresa, e considerou ilegais as restrições das Instruções Normativas SRF 247/2002 e 404/2004. O direito ao crédito depende de prova item a item, por isso o trabalho é documental.
Esta tese é a aplicação estratégica do julgamento do STJ sobre a essencialidade e relevância dos insumos. No agronegócio, defende-se que custos como sementes, fertilizantes, defensivos, embalagens e até fretes específicos são indispensáveis para a atividade fim e, portanto, geram créditos de PIS/COFINS.
Cenários Setoriais e EBITDA
O agronegócio opera no regime de Lucro Real com margens sensíveis à variação de commodities. Ao expandir o rol de créditos de insumos com base nesta tese, a empresa agroindustrial reduz seu custo tributário líquido, melhorando o EBITDA e a competitividade global. O trabalho aqui é técnico e documental: comprovar a essencialidade de cada item para a produção, algo que a auditoria digital da Vectigalia realiza com maestria.
Visão de Governança e Decisão Estratégica
Aproveitar uma tese tributária não é uma decisão puramente administrativa; é um passo de governança corporativa que exige avaliação de risco documentada. O processo envolve desde a revisão de tributos pagos a maior para quantificar o ativo “escondido” até a definição da melhor via para a recuperação (judicial ou administrativa).
O líder financeiro proativo reconhece que o custo da inércia é a perda irremediável de ativos que expiram mês a mês. Ao investir na inteligência tributária da Vectigalia, sua empresa garante não apenas a identificação desses créditos a apurar, mas uma execução liderada por sócios seniores, com cada oportunidade classificada pelo grau de segurança jurídica.
Quais dessas teses cabem na sua empresa? Na Análise de Oportunidades, um sócio sênior da Vectigalia cruza os últimos 5 anos de SPED, ECF e EFD com o estágio de cada tese e entrega a lista de oportunidades identificadas, com o risco de cada uma e o potencial a apurar.
Antes de 2027, o seu saldo de PIS e Cofins está completo? A Vectigalia faz o levantamento de créditos tributários e organiza a documentação para levar esse saldo para a CBS.
Perguntas frequentes
Quais são as principais teses tributárias para 2026?
Com decisão definitiva a favor do contribuinte: a não incidência de IRPJ e CSLL sobre a Selic da repetição de indébito (STF, Tema 962) e o conceito amplo de insumo no PIS e na Cofins (STJ, Tema 779). Pendente: a exclusão do ISS da base do PIS e da Cofins (STF, Tema 118). Decididas contra o contribuinte: o teto de 20 salários mínimos no Sistema S (STJ, Tema 1.079) e o IPI na revenda de importados (STF, Tema 906).
Para quem cabem essas teses tributárias?
Em geral, para empresas do Lucro Real ou Presumido com volume relevante de PIS, Cofins, IRPJ e CSLL. Cada tese tem um público: o Tema 118 interessa a prestadoras de serviço; o Tema 779, a indústria, agronegócio e serviços com insumos relevantes; o Tema 962, a quem recuperou tributos. A viabilidade depende da análise dos dados de cada empresa.
O STF já decidiu a exclusão do ISS da base do PIS e da Cofins?
Não. O julgamento do Tema 118 (RE 592.616) não foi concluído e não há tese fixada. O andamento oficial do STF registra o julgamento suspenso em 28/08/2024. Até a decisão, a cobrança segue a legislação em vigor, com o ISS na base.
O limite de 20 salários mínimos para o Sistema S ainda vale?
Não, como regra. O STJ decidiu no Tema 1.079 que o teto não se aplica às contribuições ao Sesi, Senai, Sesc e Senac desde o Decreto-Lei nº 2.318/1986, e no Tema 1.390 estendeu o entendimento às demais contribuições a terceiros. Só empresas com decisão favorável até 25/10/2023 tiveram o teto preservado, e apenas até a publicação do acórdão.
Qual o prazo para recuperar tributos pagos a maior?
O prazo para pedir a restituição é de 5 anos, contados na forma do art. 168 do Código Tributário Nacional. Por isso a revisão costuma cobrir os últimos 60 meses.
O que muda para as teses de PIS e Cofins com a Reforma Tributária?
O PIS e a Cofins são extintos em 1º de janeiro de 2027 (LC nº 214/2025, art. 542). Os créditos não aproveitados até lá continuam válidos, se registrados na escrituração, e podem ser usados contra a CBS ou ressarcidos (art. 378). Revisar o histórico antes da extinção ajuda a levar esse saldo para o novo sistema.
Continue lendo sobre Contencioso e Transação
- Transação Tributária Federal 2025: O Guia Estratégico para Negociar Débitos com a PGFN e Receita
- Transação Tributária Estadual: O Guia Estratégico para Negociar Débitos de ICMS
- Liquidez na Crise: A Masterclass sobre Recuperação de Créditos Tributários em Recuperação Judicial
- Transações Tributárias: Estratégias para Negociar Dívidas Fiscais com Segurança